Google 79% vs. Anthropic 18%: por qué Polymarket ve ganar a Google cuando todos aman a Claude
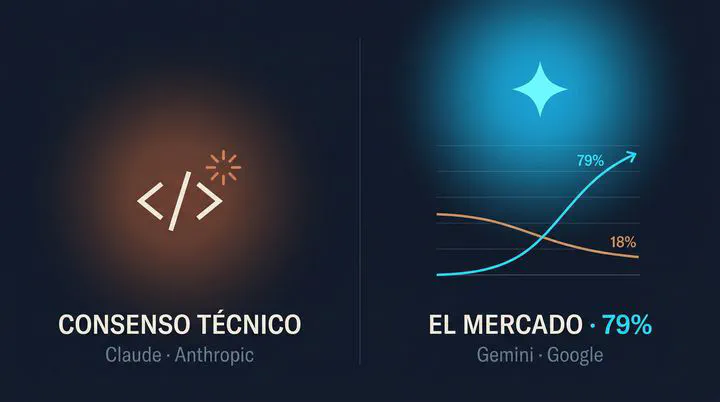
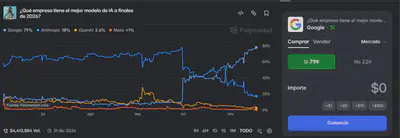
Si conversas hoy con programadores, investigadores o analistas cuantitativos, la respuesta casi unánime es que Anthropic tiene el mejor modelo de inteligencia artificial. Sin embargo, al abrir Polymarket con más de 4.4 millones de dólares en volumen negociado, el mercado asigna un 79% de probabilidad a que Google cerrará el 2026 en la cima, frente a apenas un 18% de Anthropic.
¿Cómo es posible una divergencia tan brusca entre la opinión popular en redes sociales y el dinero apostado en tiempo real?
La teoría financiera detrás de las apuestas: de Fama a Arrow-Debreu
En finanzas sabemos que opinar es gratis, pero asignar capital tiene costo de oportunidad. Para entender por qué un mercado de predicción como Polymarket suele superar a las encuestas y a los comentaristas de tecnología, conviene volver a dos pilares de la economía financiera.
El primero es la Hipótesis de los Mercados Eficientes (EMH) formulada por Eugene Fama (1970). Fama clasificó la eficiencia de un mercado en tres niveles según qué tan rápido y completo absorbe la información en los precios:
- Forma débil: los precios actuales reflejan toda la información histórica de precios y volúmenes pasados.
- Forma semifuerte: los precios incorporan de inmediato toda la información pública disponible, como comunicados corporativos, benchmarks abiertos o tarifas de API.
- Forma fuerte: los precios reflejan absolutamente toda la información existente, incluso la información privada o confidencial (insider information).
En los mercados bursátiles tradicionales, operar con información privilegiada es ilegal. Pero en los mercados de predicción descentralizados no existe la misma fricción regulatoria, lo que acerca su dinámica a la forma fuerte de Fama. Si un ingeniero de infraestructura, un investigador de seguridad o un proveedor de nube prueba un modelo antes de su lanzamiento oficial, tiene un incentivo económico directo para comprar contratos baratos. Al ejecutar su orden, revela esa información privada al resto del mercado a través del precio, sin necesidad de filtrar ningún documento.
El segundo pilar viene de la teoría de equilibrio general de Kenneth Arrow y Gérard Debreu (1954). Un contrato binario en Polymarket que paga 1 dólar si Google lidera a fin de año y 0 dólares en caso contrario es, en esencia, un activo contingente elemental (título de Arrow-Debreu). Bajo neutralidad al riesgo, su precio de mercado $P$ equivale exactamente a la probabilidad implícita $p$ del evento:
$$P = \mathbb{E}[\text{Pago}] = p \cdot 1 + (1 - p) \cdot 0 = p$$Como demostraron Wolfers y Zitzewitz (2004), estos contratos agregan el conocimiento disperso que describía Friedrich Hayek (1945) mejor que cualquier comité de expertos. Cuando el contrato cotiza a 79 centavos, el mercado está ponderando por capital real señales técnicas, cuellos de botella de cómputo y lanzamientos inminentes. Las redes sociales premian la narrativa; el libro de órdenes premia la precisión.
El salto del 1 de octubre: qué cambió en el gráfico
Al observar la serie histórica del gráfico, la dinámica previa era abrumadora: Anthropic dominaba cómodamente cerca del 78% hasta finales de septiembre, mientras Google languidecía alrededor del 10%. Pero el 1 de octubre la curva se quiebra de golpe y Google salta al 40% en cuestión de horas.
¿Qué ocurrió exactamente en esa fecha? El 30 de septiembre y el 1 de octubre, Google anunció Gemini 4 Argon, un modelo de razonamiento fronterizo inicialmente restringido a expertos en ciberseguridad bajo su programa Fairwind, antes de abrirse a desarrolladores y clientes empresariales el 13 de octubre. Ese primer movimiento bastó para que el mercado revaluara por completo la capacidad de respuesta de DeepMind.
Bajo la óptica de Fama, el salto abrupto del 1 de octubre refleja la transición de información privada (que quizá ya circulaba en círculos cerrados de evaluación) hacia un ajuste semifuerte masivo tras el anuncio público. Poco después, entre finales de octubre y noviembre, el lanzamiento consecutivo de Gemini 4 Carbon (enfocado en razonamiento pesado y multimodalidad) y Gemini 4 Hydrogen (optimizado para velocidad y automatización masiva) consolidó el cruce de líneas hasta llevar a Google al 79%.
Tres hipótesis de cómo Google puede vencer a Anthropic
Más allá de la foto actual, existen tres hipótesis estructurales que explican por qué el dinero inteligente apuesta por Mountain View frente a la favorita de muchos desarrolladores:
- La tiranía de los unit economics: A diferencia de sus competidores, Google diseña, entrena e infiere sobre su propio silicio (TPUs). Esa integración vertical le permite ofrecer Gemini 4 Carbon a una fracción del precio de API frente a modelos equivalentes como Claude Fable 5.2 (con tarifas introductorias de USD 2 frente a USD 8 por millón de tokens de entrada). En finanzas corporativas sabemos que cuando la calidad marginal entre dos productos converge, el costo de capital y el margen operativo definen quién sobrevive y escala.
- Distribución masiva y multimodalidad nativa: Anthropic brilla en programación agéntica, manejo de repositorios complejos y precisión en terminal benchmarks. Sin embargo, los índices generales que suelen dirimir estos mercados evalúan desempeño transversal. Google combina ventanas de contexto de un millón de tokens con procesamiento nativo de audio y video, inyectando modelos como Hydrogen directamente en Search, Workspace y Android.
- Cadencia de ejecución y efecto portafolio: Durante años el mercado castigó a Google por su lentitud burocrática. Desplegar una familia escalonada (Argon, Carbon e Hydrogen) en menos de dos meses envió una señal inequívoca: la maquinaria de DeepMind recuperó velocidad de startup respaldada por el balance financiero de una megacap.
Conclusión: el mercado descuenta el futuro antes que el consenso
Que Anthropic siga siendo la herramienta predilecta para escribir código no contradice el 79% de Google en Polymarket. Ambos hechos reflejan métricas distintas: uno mide preferencia de nicho técnico y el otro, liderazgo integral en benchmarks públicos y capacidad de despliegue antes del 31 de diciembre.
Desde la teoría financiera, la lección es clara: cuando la narrativa popular y los precios de mercado divergen de forma tan marcada, rara vez se debe a que el dinero sea ingenuo. Más bien suele indicar que el mercado ya está descontando variables económicas, de infraestructura y de información asimétrica que todavía no se vuelven evidentes en la conversación cotidiana.
Referencias
- Arrow, K. J., y Debreu, G. (1954). Existence of an equilibrium for a competitive economy. Econometrica, 22(3), 265-290.
- Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. The Journal of Finance, 25(2), 383-417.
- Hayek, F. A. (1945). The use of knowledge in society. The American Economic Review, 35(4), 519-530.
- Wolfers, J., y Zitzewitz, E. (2004). Prediction markets. Journal of Economic Perspectives, 18(2), 107-126.
- Google DeepMind (octubre y noviembre de 2026). Anuncios oficiales y documentación técnica de la familia Gemini 4 (Argon, Carbon e Hydrogen).
- Polymarket (2026). Contrato “Which company has the best AI model end of 2026?” (consulta al 17 de noviembre de 2026).
¿Y tú de qué lado del libro de órdenes estarías?
Si te interesa analizar cómo la teoría financiera, la gestión de riesgos y la inteligencia artificial se cruzan en la práctica, te invito a seguirme en LinkedIn y explorar el resto de mis publicaciones en arturochian.com.
