IRRBB en banca y seguros: 5 cambios clave del BIS y lo que el sector asegurador debería recoger
Hace unos días, durante postgrado, discutíamos la importancia y las diferencias estructurales del riesgo de tasa de interés en el libro bancario (IRRBB) frente a la gestión de activos y pasivos (ALM) en seguros. Mientras un banco suele sufrir cuando las tasas suben rápido y encarecen su fondeo de corto plazo, una aseguradora de vida o rentas vitalicias sufre históricamente cuando las tasas caen y comprimen la tasa de reinversión frente a pasivos de largo aliento.
Sin embargo, ¿son realmente dos mundos tan distintos cuando hablamos de gobernanza y modelos?
Justo ayer, el Comité de Supervisión Bancaria de Basilea (BCBS) del BIS publicó un nuevo documento consultivo (Additional Pillar 2 guidance para los capítulos SRP31 y SRP98) tras la fuerte volatilidad inflacionaria y de tasas de los últimos años. Más allá de su impacto directo en la banca, el documento trae lecciones sumamente valiosas que deberían recogerse también en el sector asegurador.
Los cinco cambios regulatorios cruciales del BIS
La propuesta del BIS no busca cambiar las reglas de capital del Pilar 1, sino cerrar los puntos ciegos operativos y de supervisión en el Pilar 2 a través de cinco ejes:
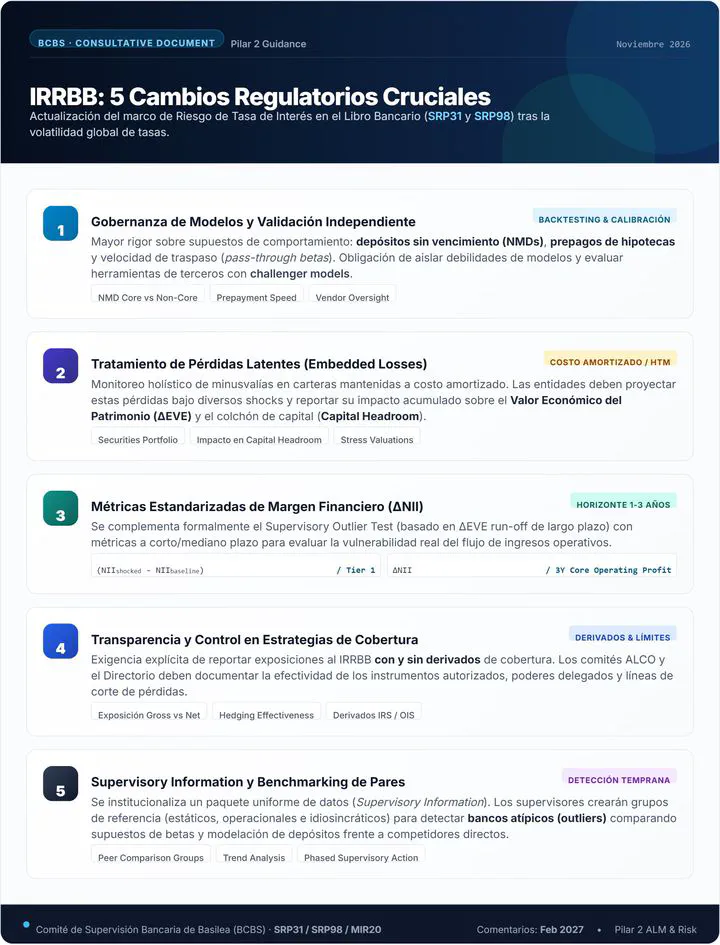
- Gobernanza de modelos y validación independiente: Se exige un rigor mucho mayor sobre los supuestos de comportamiento: depósitos sin vencimiento (NMDs), velocidad de prepagos hipotecarios y tasas de traspaso (pass-through betas). Los bancos deberán aplicar backtesting periódico, implementar challenger models para contrastar sus estimaciones y auditar las cajas negras de proveedores externos (vendor models).
- Tratamiento de pérdidas latentes (embedded losses): Tras las crisis bancarias recientes, el costo amortizado (Held-to-Maturity) dejó de ser un refugio invisible. Los bancos con carteras de inversión significativas deberán proyectar sus minusvalías latentes bajo diversos shocks de tasas y reportar su impacto sobre el Valor Económico del Patrimonio ($\Delta\text{EVE}$) y su colchón real de capital (capital headroom).
- Métricas estandarizadas de margen financiero ($\Delta\text{NII}$): El tradicional Supervisory Outlier Test —que evalúa si la pérdida en $\Delta\text{EVE}$ supera el 15% del capital Tier 1 bajo un horizonte run-off de largo plazo— puede ocultar el deterioro inmediato en los resultados. Por ello, Basilea incorpora indicadores de corto y mediano plazo (1 a 3 años) como complemento formal:
- Transparencia en estrategias de cobertura: Se exige reportar explícitamente las exposiciones al IRRBB con y sin derivados de cobertura (gross vs. net). Los comités ALCO y el Directorio deberán documentar la efectividad de los instrumentos autorizados (IRS, OIS), las líneas de responsabilidad y los límites de corte de pérdidas.
- Paquete uniforme (Supervisory Information) y benchmarking de pares: Se institucionaliza un reporte estandarizado para que los supervisores agrupen entidades por dimensiones estáticas, operacionales e idiosincráticas. Así, el regulador podrá detectar outliers comparando directamente qué betas de depósitos o duraciones asume un banco frente a sus competidores directos.
¿Qué debería recoger el sector seguros de esta guía?
Aunque el documento nace para la banca, ¿acaso las aseguradoras son inmunes a estas vulnerabilidades? Por el contrario, hay tres puentes directos hacia el ALM asegurador:
- El espejismo del costo amortizado: En seguros, gran parte de los portafolios de renta fija se contabilizan a costo amortizado o bajo esquemas de matching regulatorio. Evaluar de forma transparente las pérdidas latentes (embedded losses) frente al capital headroom bajo escenarios de estrés evita confundir estabilidad contable con solvencia económica real ante eventos de liquidez.
- Opcionalidad conductual dinámica: Así como un depositante bancario migra a depósitos a plazo cuando suben las tasas, el asegurado ejerce opciones de rescate (lapses) o prepago cuando el entorno macroeconómico cambia. Validar estos supuestos con backtesting y no con tablas estáticas es igual de urgente en seguros.
- Equilibrio entre valor económico y flujo operativo: Gestionar únicamente el calce de duración de largo plazo ($\Delta\text{EVE}$) sin medir el impacto de corto plazo en el margen financiero ($\Delta\text{NII}$) y la liquidez expone a los comités de inversiones y riesgos a sorpresas contables en el camino.
Conclusión: Hacia una gestión de balance sin puntos ciegos
El mensaje central del BIS para este 2026 es contundente: un modelo de riesgo de tasas no vale por la elegancia de su fórmula, sino por la validez de sus supuestos conductuales y su transparencia frente al capital disponible.
Ya sea en el libro bancario o en el balance de una aseguradora, la frontera entre el valor económico de largo plazo y la presión de ingresos de corto plazo exige una mirada integrada. Las entidades que adopten estas prácticas antes de que sean exigencias normativas locales tendrán una ventaja competitiva clara en la asignación de su capital.
¿Cómo están integrando en tu entidad el monitoreo de pérdidas latentes y supuestos conductuales bajo estrés?
¿Qué otros elementos del marco de IRRBB bancario crees que sumarían valor en la regulación de solvencia y ALM en seguros? Te leo en los comentarios.
Puedes seguir mis análisis semanales en mi perfil de LinkedIn y explorar más artículos sobre finanzas cuantitativas, riesgos y ciencia de datos en arturochian.com.
